
Django | App de paiement en 3x
- Évaluation
- 3,4
- Téléchargements
- 100.00K
- Classification du contenu
- PEGI 3
Django | App de paiement en 3x - Captures d'écran
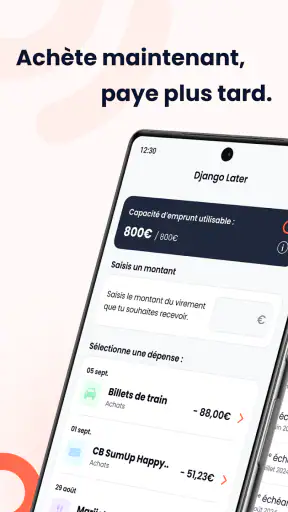
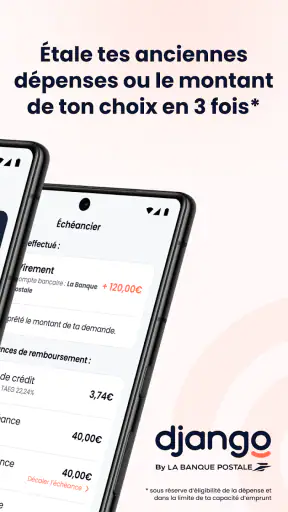
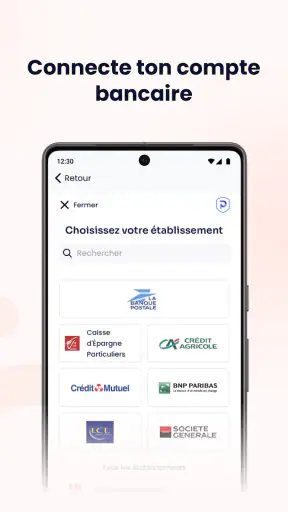
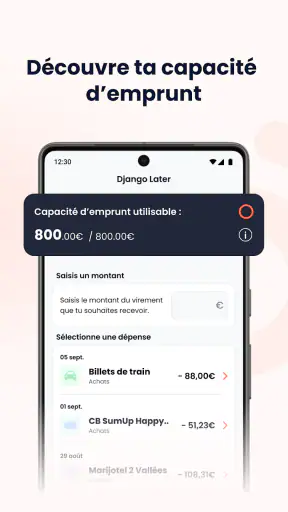
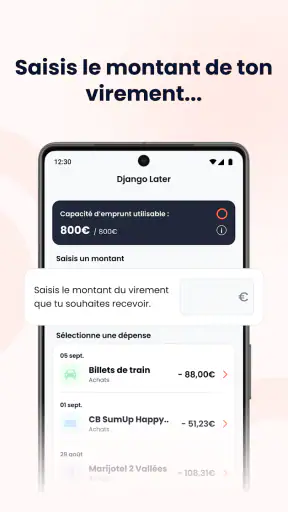
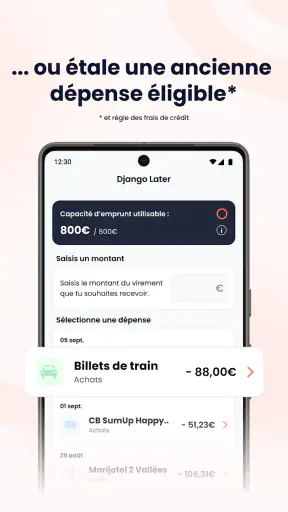
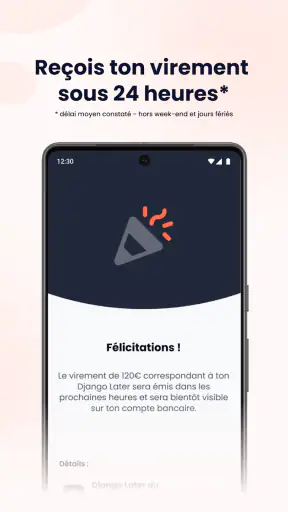
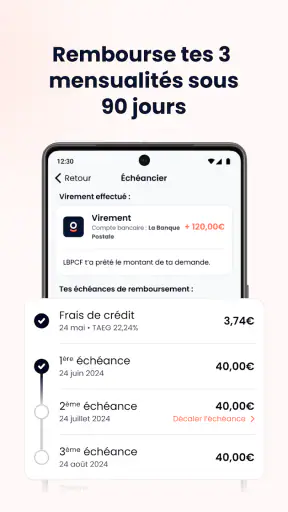
Avantages
- Paiement fractionné pratique pour mieux gérer les achats importants.
- Demande de financement généralement rapide depuis l’application.
- Échéancier clair avec les dates et montants des prélèvements.
- Solution utilisable chez plusieurs commerçants partenaires.
- Notifications utiles avant chaque échéance de paiement.
Inconvénients
- Éligibilité non garantie
- même avec un dossier financier stable.
- Des frais peuvent s’appliquer en cas de retard ou d’impayé.
- Le paiement en trois fois peut encourager les achats impulsifs.
- Disponibilité limitée selon le commerçant
- le pays et le montant.
- Nécessite de fournir des informations personnelles et bancaires sensibles.
Django | App de paiement en 3x - Description
- Nom de l'application
- Django | App de paiement en 3x
- Nom du package
- co.getjoe.joe
- Développeur
- Django apps
- Catégorie
- Finance
- Dernière mise à jour
- 13 oct. 2020
- Version
- 26.8.0
Quand on découvre Django, on comprend vite que l’application vise une situation très précise : effectuer un achat immédiatement tout en choisissant un paiement fractionné. Développée par Django apps pour La Banque Postale, cette application de finance s’adresse donc surtout aux personnes qui veulent gérer ce type de règlement depuis leur téléphone, sans passer par une interface bancaire plus générale.
J’ai trouvé son positionnement assez clair, mais il faut l’aborder avec la bonne attente. Django n’est pas une application de budget complète destinée à suivre toutes ses dépenses, ni un portefeuille numérique universel. Son intérêt se concentre sur le parcours d’achat et sur le paiement en plusieurs fois. Cette spécialisation peut être pratique lorsque l’on sait déjà ce que l’on cherche, mais elle devient une limite si l’on souhaite centraliser ses comptes, comparer plusieurs solutions ou analyser ses habitudes financières.
La fiche de l’application affiche une moyenne de 3,4 sur les stores, basée sur environ 3 400 évaluations. Elle est gratuite et classée PEGI 3, ce qui correspond à une application financière accessible sans contenu réservé à un public adulte. Elle a été publiée le 13 octobre 2020 et sa version actuelle est la 26.8.0, avec une compatibilité à partir d’Android 7.0.
Ce que Django apporte réellement au premier achat
Le premier point à retenir est que Django ne cherche pas à remplacer l’ensemble des outils bancaires habituels. L’application accompagne une opération de paiement fractionné, ce qui peut être utile pour un achat dont le montant est difficile à régler en une seule fois. Dans ce contexte, son rôle est plus proche d’un assistant de financement au moment de la commande que d’une application de gestion quotidienne.
Dans la vie courante, j’imagine facilement le cas d’une personne qui doit acheter un équipement nécessaire, qui préfère étaler la dépense et qui veut effectuer les démarches depuis son mobile. Au lieu de jongler entre le site marchand, son application bancaire et des informations dispersées, elle peut utiliser Django dans le cadre prévu pour ce service. Le bénéfice principal est alors la continuité du parcours : on part d’un besoin d’achat et on arrive à une solution de paiement sans changer complètement d’outil.
Il faut toutefois garder une distinction importante en tête. Le paiement fractionné peut donner une impression de souplesse, mais il ne rend pas l’achat moins cher par magie et ne transforme pas une dépense difficile en dépense anodine. Avant de valider, je conseille de regarder attentivement le calendrier des prélèvements ou des échéances affiché dans le parcours, puis de vérifier que le montant restant sera confortable pour le budget du mois suivant.
Le vrai intérêt de Django est la simplicité d’un parcours ciblé, pas la richesse d’un tableau de bord financier. C’est une nuance essentielle pour éviter une déception après l’installation. Si vous cherchez une application pour classer vos dépenses, prévoir vos factures ou surveiller plusieurs comptes, une application bancaire classique ou un outil de budget sera probablement plus adapté.
À qui l’application convient le mieux
Je la conseillerais d’abord à un utilisateur qui effectue un achat compatible avec le service et qui veut comprendre rapidement comment le régler en plusieurs échéances. Elle peut aussi convenir à quelqu’un qui préfère une démarche mobile, avec les informations de paiement regroupées au même endroit plutôt qu’un échange long avec un service client.
Elle est moins pertinente pour une personne qui ne souhaite jamais fractionner ses achats, qui préfère payer comptant ou qui veut éviter toute solution susceptible de multiplier les échéances. Elle n’est pas non plus le meilleur choix pour comparer plusieurs offres de paiement, car son intérêt est lié à son propre parcours et à l’écosystème dans lequel elle est proposée.
Le fait qu’elle soit gratuite facilite l’essai, mais il ne faut pas confondre gratuité de l’application et coût total d’une opération financière. Les conditions concrètes d’un paiement doivent toujours être lues avant confirmation. C’est particulièrement important lorsqu’un utilisateur se laisse guider par la rapidité du bouton de validation et oublie de vérifier les détails de l’engagement.
Installer l’application sans se précipiter
Sur un appareil Android relativement ancien, la compatibilité minimale annoncée commence avec Android 7.0. Cela rend l’application accessible à de nombreux téléphones qui ne sont plus récents. Avant de commencer, je recommande tout de même de vérifier que le système est à jour et que l’espace disponible permet une installation confortable. Ce sont des précautions simples, mais elles évitent de confondre un problème technique avec un problème lié au service de paiement.
Après l’installation, prenez quelques minutes pour lire les écrans au lieu de les faire défiler automatiquement. Dans une application financière, les intitulés et les boutons ont plus d’importance que dans une application de divertissement. Une phrase qui décrit une échéance, une confirmation ou une étape de vérification mérite d’être comprise avant de poursuivre.
Le développeur indiqué est Django apps. Pour une première utilisation, je conseille de conserver l’application officielle installée depuis la boutique habituelle de votre appareil et d’éviter les fichiers récupérés sur des sources inconnues. Cette règle ne concerne pas uniquement Django : dès qu’un outil intervient dans un paiement, l’origine de l’application et la vigilance de l’utilisateur comptent autant que la facilité de l’interface.
Préparer son premier parcours de paiement
La meilleure façon de réussir sa première action consiste à commencer avec un achat réel, mais raisonnable, dont vous connaissez déjà le montant et le besoin. Il est déconseillé de tester le service dans la précipitation avec un achat impulsif. Préparez plutôt les informations nécessaires, vérifiez votre moyen de paiement habituel et gardez en tête la somme totale que vous êtes prêt à engager.
Une fois dans le parcours, avancez étape par étape. Regardez le montant global, le nombre d’échéances indiqué et les dates associées lorsqu’elles sont présentées. Ne vous contentez pas de repérer uniquement le montant de la première échéance : c’est le total de l’engagement qui doit guider votre décision.
Cette méthode donne aussi un avantage pratique : si quelque chose vous semble incohérent, vous pouvez vous arrêter avant la confirmation. Une application claire doit permettre de revenir en arrière ou de relire les informations importantes, mais l’utilisateur ne doit pas attendre le dernier écran pour commencer à se poser des questions.
Le premier succès : savoir exactement ce qui est validé
Pour moi, une première utilisation réussie ne consiste pas seulement à obtenir une confirmation. Elle consiste à savoir quel achat a été pris en compte, quel montant sera réglé maintenant, quelles échéances suivront et où retrouver ces informations. Après la validation, prenez l’habitude de conserver ou de relire le récapitulatif affiché dans l’application.
Ce réflexe est particulièrement utile si vous effectuez plusieurs achats à des moments différents. Le risque n’est pas forcément de ne pas comprendre Django, mais d’oublier un paiement futur parce que l’achat initial semblait terminé. Une petite note dans votre outil de budget ou dans votre calendrier peut aider à garder une vision réaliste de vos sorties d’argent.
Dans un scénario concret, imaginez que vous achetiez un équipement domestique nécessaire avant une période chargée. Vous ouvrez Django, suivez la proposition de paiement fractionné, relisez le montant total et confirmez seulement après avoir vérifié que les prochaines échéances ne chevauchent pas déjà d’autres dépenses importantes. Le succès n’est donc pas la vitesse de la validation : c’est la compréhension du calendrier qui vient après.
Les confusions les plus fréquentes à éviter
La première confusion consiste à croire qu’un paiement en plusieurs fois équivaut à une réduction. Ce n’est pas la même chose. La dépense reste une dépense complète, même si elle est répartie dans le temps. Pour cette raison, je regarderais toujours le montant total avant de me laisser rassurer par une petite somme affichée au début du parcours.
La deuxième confusion concerne le rôle de l’application. Django n’est pas forcément l’endroit où vous suivrez toute votre situation financière. Si vous cherchez l’historique complet de vos opérations bancaires, un classement par catégories ou une vue globale de vos comptes, il faudra vous tourner vers les outils prévus pour ces usages. Django est plus spécialisé et doit être utilisé comme tel.
La troisième difficulté peut apparaître lorsqu’un utilisateur pense que l’installation gratuite garantit automatiquement l’accès à chaque paiement fractionné. Une application gratuite ne signifie pas que toutes les demandes sont identiques ni que chaque achat suit exactement le même chemin. Il faut donc lire les conditions affichées pour l’opération concernée et ne pas considérer l’application comme une autorisation automatique.
Enfin, ne confondez pas la confirmation d’une demande avec la disparition de la responsabilité de suivi. Même lorsque le parcours est terminé, je recommande de vérifier les mouvements sur le compte associé et de conserver une trace des échéances. Cette habitude permet de repérer rapidement une incompréhension et d’éviter de découvrir trop tard qu’un prélèvement attendu a été oublié dans votre budget.
Ce qui peut ralentir l’expérience
L’interface spécialisée est un avantage lorsque l’on veut aller droit au but, mais elle peut sembler limitée à ceux qui attendent une application bancaire complète. On ne vient pas dans Django pour explorer de nombreuses fonctions financières : on vient pour un usage précis. Cette sobriété peut donc être perçue comme de la clarté ou comme un manque, selon le besoin de chacun.
Le paiement fractionné demande également plus de discipline qu’un paiement comptant. Avec plusieurs échéances, la dépense continue d’avoir un effet sur le budget après l’achat initial. Si vous avez déjà plusieurs règlements en cours, l’ajout d’une nouvelle opération peut rendre votre situation moins lisible, même si chaque échéance prise séparément paraît acceptable.
La note moyenne de l’application montre aussi que l’expérience ne convainc pas tous les utilisateurs de la même manière. Je ne la considérerais pas comme une raison suffisante pour l’écarter, mais comme un rappel utile : les applications de paiement sont sensibles au contexte, au type d’achat et à la compréhension des étapes. Une personne qui attend une solution universelle risque d’être déçue, tandis qu’un utilisateur qui a un besoin précis pourra davantage apprécier son orientation.
Conseils pratiques pour garder le contrôle
- Vérifiez le montant total avant de vous concentrer sur la première échéance.
- Notez les dates futures dans votre calendrier ou votre outil de budget personnel.
- Évitez d’empiler plusieurs paiements fractionnés sans regarder leur total mensuel.
- Relisez le récapitulatif après la confirmation et conservez les informations utiles.
- Utilisez une application bancaire classique en complément si vous avez besoin d’une vision globale de vos comptes.
Un autre conseil, moins évident, consiste à séparer la décision d’achat de la décision de fractionner le paiement. Demandez-vous d’abord si l’achat est nécessaire ou raisonnable, puis seulement si le paiement en plusieurs fois est la meilleure manière de le régler. Cette séparation réduit le risque de choisir un produit simplement parce que son échéance initiale semble plus facile à absorber.
Quand choisir une autre solution
Je choisirais une application bancaire traditionnelle si mon besoin principal était de consulter mes soldes, de suivre mes dépenses et de gérer plusieurs produits financiers. Elle offre généralement une vue plus large, alors que Django se concentre sur le paiement immédiat et fractionné.
Je préférerais aussi payer directement si le montant est déjà facile à régler et si je veux éviter toute échéance future. Dans ce cas, le fractionnement ajoute une étape de suivi sans apporter de bénéfice concret. À l’inverse, pour une dépense planifiée et compatible avec le service, Django peut rendre le parcours plus pratique qu’une démarche dispersée entre plusieurs écrans.
Les personnes qui veulent comparer les conditions de plusieurs prestataires devraient également prendre le temps d’étudier d’autres options avant de choisir. Django peut être efficace dans son environnement, mais ce n’est pas un comparateur indépendant. La bonne solution dépend donc du coût global, de la souplesse recherchée et de votre capacité à suivre les remboursements dans le temps.
Mon avis après avoir pris en main son approche
J’apprécie le fait que Django ne cherche pas à se présenter comme un outil financier qui ferait tout. Son intérêt est compréhensible dès que l’on a un besoin de paiement fractionné et que l’on souhaite avancer depuis un téléphone. La gratuité et la compatibilité avec Android 7.0 rendent l’accès relativement simple pour les utilisateurs concernés.
En revanche, je ne l’installerais pas simplement pour explorer une application de finance. Sans achat précis ou sans intérêt pour le paiement en plusieurs fois, son utilité quotidienne risque d’être faible. Je resterais également attentif au suivi des échéances, car la commodité du parcours ne doit pas faire oublier la réalité du budget.
Au final, Django est une application spécialisée qui peut être pertinente pour un premier paiement fractionné, à condition de lire chaque étape et de garder une trace des règlements à venir. Elle convient aux utilisateurs qui veulent une démarche mobile ciblée, mais moins à ceux qui recherchent une gestion financière complète. Mon conseil est simple : installez-la avec un objectif concret, prenez le temps de vérifier le coût total et utilisez-la seulement si le calendrier des paiements reste compatible avec votre budget.
FAQ
Qu’est-ce que Django et comment fonctionne le paiement en 3 fois ?
Django est une application de paiement fractionné qui permet de régler certains achats en trois échéances, généralement selon un calendrier indiqué avant la validation. Après avoir sélectionné Django chez un commerçant partenaire, vous renseignez vos informations, puis l’application affiche le montant prélevé immédiatement et les prochaines dates de paiement. Les conditions peuvent varier selon le marchand, le panier et votre éligibilité.
Qui peut utiliser Django pour payer en plusieurs fois ?
L’accès au paiement en trois fois dépend de plusieurs critères : votre âge, votre pays de résidence, le commerçant concerné, le montant de la commande et les contrôles effectués par Django. Même si vous possédez un compte bancaire ou une carte compatible, l’acceptation n’est pas garantie. Avant de télécharger l’application, vérifiez les conditions d’éligibilité et les moyens de paiement acceptés dans votre région.
Le paiement en 3 fois avec Django entraîne-t-il des frais ou des intérêts ?
Le coût d’une commande dépend de l’offre proposée au moment du paiement. Certaines transactions peuvent être sans frais supplémentaires, tandis que d’autres peuvent inclure des frais, selon le commerçant, le montant ou le profil de l’utilisateur. L’application doit normalement présenter le détail des échéances et des éventuels frais avant confirmation. Lisez attentivement le récapitulatif afin d’éviter toute mauvaise surprise.
Que se passe-t-il si une échéance Django est refusée ou si je n’ai pas assez d’argent ?
Si une échéance ne peut pas être prélevée, Django peut effectuer une nouvelle tentative, vous envoyer une notification ou appliquer les conséquences prévues dans ses conditions d’utilisation. Des frais de retard ou des restrictions sur les futurs paiements peuvent éventuellement s’appliquer. Il est donc préférable de conserver un solde suffisant, de vérifier la carte enregistrée et de contacter rapidement le support en cas de difficulté.
Puis-je annuler une commande ou obtenir un remboursement après avoir payé avec Django ?
Une annulation ou un remboursement dépend d’abord de la politique du commerçant auprès duquel l’achat a été effectué. Si le marchand accepte le retour, Django peut ajuster ou interrompre les échéances restantes, mais les délais de traitement peuvent varier. Il est conseillé de conserver la confirmation de commande, de suivre la procédure de retour du vendeur et de consulter l’application pour vérifier l’état du remboursement.


